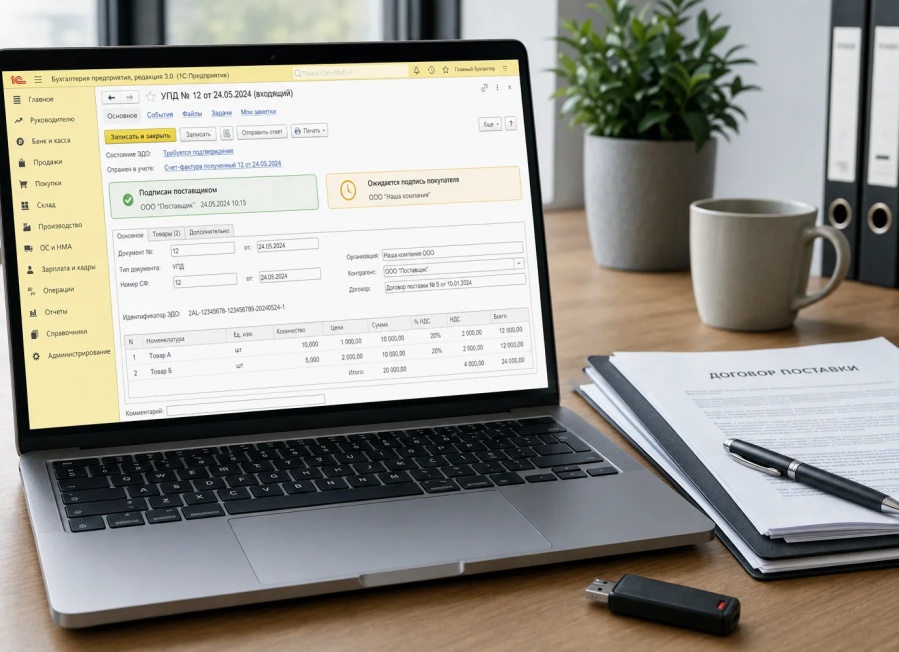
 Ах, эти электронные документы! Казалось бы, живем в XXI веке, а тут снова приходится разбираться: можно ли считать расходы по налогу на прибыль, если заказчик не подписал электронный универсальный передаточный документ (УПД).
Представьте себе офисную драму: исполнитель прислал УПД через систему электронного документооборота (ЭДО), поставил свою электронную подпись – и вроде все по правилам. Но вот беда – заказчик никак не может подписать этот документ. То техника подвела, то интернет решил устроить отпуск без уведомления.
Что делать? Можно ли признать такие расходы или налоговая инспекция уже точит копья?
Для начала вспомним мудрость бухгалтеров: «Документ без подписи – как борщ без сметаны, вроде и суп, но вкус не тот». В нашем случае подпись заказчика – это та самая сметана, которая придает юридическую силу электронной бумажке.
Без нее УПД превращается в просто красивое письмо с «привет от исполнителя». Техническое подтверждение доставки документа от системы ЭДО – это как уведомление о том, что письмо лежит у почтальона. Почтальон доставил?
Отлично! Но получил ли адресат конверт и прочитал ли его? Вот тут вопросы.
Законодательство РФ строго требует: чтобы затраты можно было списать на расходы при расчете налога на прибыль, они должны быть обоснованы и подтверждены первичными учетными документами с обязательной электронной подписью.
Иначе рискуете попасть в ситуацию из анекдота: бухгалтер объясняет налоговику — «Документ у меня есть», а налоговик ему в ответ — «А где подпись заказчика?» И тут бухгалтер вспоминает про техническое сообщение системы ЭДО… которое налоговика ни капельки не впечатляет.
Но не все так страшно! Если договор между сторонами позволяет принимать услуги без отдельной подписи заказчика на УПД или акте выполненных работ, то ситуация становится более веселой. Например, договор может предусматривать приемку услуг по факту отсутствия возражений со стороны заказчика в течение определенного срока.
Это как когда вы оставляете соседям ключи от квартиры и говорите: «Если через неделю никто не пожалуется на беспорядок – значит все нормально». Главное – чтобы срок для претензий истек и никто из соседей не пожаловался.
Еще один момент – формат УПД. ФНС разрешает составлять его как односторонний документ (подписанный только исполнителем) или двусторонний (с подписями обеих сторон).
Но наличие технической возможности сформировать односторонний УПД еще не значит, что налоговая примет его за полноценное подтверждение расходов. Тут важнее договорные условия и практика делового оборота.
Представьте себе такую сцену из жизни бухгалтера: звонит начальник отдела продаж и говорит: «Документы нам прислали, но заказчик не подписал! Что делать?» Бухгалтер спокойно отвечает: «Спокойствие!
Проверим договор и сроки приемки». А потом шутит: «Если бы документы были пирогами, то отсутствие подписи – это как забыть посыпать сахаром сверху.
Пирог-то есть, а сладости нет». В итоге выясняется, что согласно договору услуги считаются принятыми автоматически после истечения срока для замечаний. Значит – расходы можно смело признать!